
महंगा घर होने के बावजूद जेब खाली, मेडिकल खर्च और बढ़ती हाउसिंग लागत ने बढ़ाई मुश्किलें
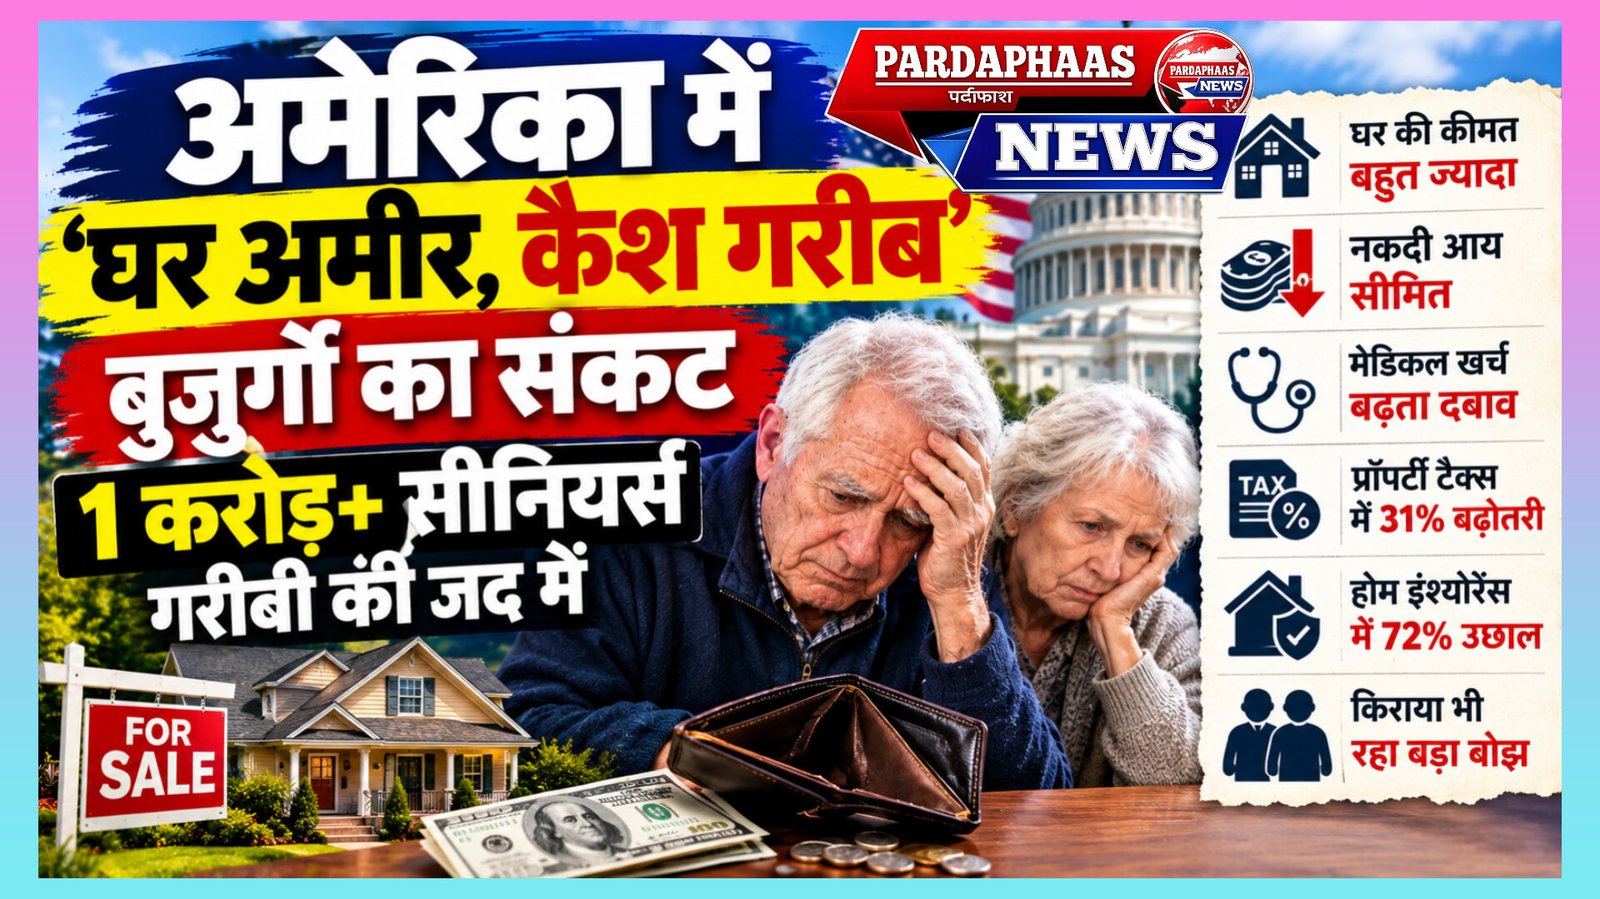
वॉशिंगटन: अमेरिका में बुजुर्गों की आर्थिक स्थिति को लेकर सामने आए नए आंकड़े एक अलग तरह की तस्वीर दिखा रहे हैं। देश में बड़ी संख्या में ऐसे वरिष्ठ नागरिक हैं जिनके पास घर के रूप में अच्छी-खासी संपत्ति है, लेकिन रोजमर्रा के खर्चों के लिए पर्याप्त नकदी उपलब्ध नहीं है। इस स्थिति को अक्सर ‘House-Rich, Cash-Poor’ कहा जाता है।
अमेरिकी Census Bureau के 2025 के आंकड़ों के मुताबिक, 65 वर्ष और उससे अधिक उम्र के 1 करोड़ से ज्यादा लोग Supplemental Poverty Measure (SPM) के तहत गरीबी में थे। इस मापदंड के अनुसार बुजुर्गों की गरीबी दर 15.4 प्रतिशत रही, जो 2020 के 9.4 प्रतिशत से काफी अधिक है।
घर है, लेकिन खर्च चलाने के लिए नकदी नहीं
बुजुर्गों की इस आर्थिक परेशानी का एक बड़ा कारण उनकी संपत्ति और आय के बीच का अंतर है। कई वरिष्ठ नागरिकों की सबसे बड़ी संपत्ति उनका घर होता है। लेकिन घर की कीमत करोड़ों या लाखों डॉलर होने का मतलब यह नहीं है कि उस संपत्ति से हर महीने किराना, बिजली, दवा या मेडिकल बिल का भुगतान किया जा सकता है।
घर को नकदी में बदलने के लिए उसे बेचना, छोटा घर खरीदना या उस पर कर्ज लेना पड़ सकता है। इसलिए किसी व्यक्ति के पास बड़ी Housing Equity होने के बावजूद उसकी रोजमर्रा की आर्थिक स्थिति कमजोर हो सकती है।
गरीबी मापने का तरीका भी बदल देता है तस्वीर
अमेरिका में गरीबी को मापने के लिए आधिकारिक गरीबी मापदंड के अलावा Supplemental Poverty Measure (SPM) भी इस्तेमाल किया जाता है। SPM में टैक्स, सरकारी सहायता, मेडिकल खर्च, काम से जुड़े खर्च और आवास लागत जैसे कई कारकों को ध्यान में रखा जाता है।
इसी वजह से बुजुर्गों की आर्थिक स्थिति का आकलन केवल उनकी आय या बैंक बैलेंस देखकर करना पूरी तस्वीर नहीं दिखाता। खासकर स्वास्थ्य संबंधी खर्च उनकी उपलब्ध आय पर बड़ा असर डाल सकते हैं।
बढ़ते प्रॉपर्टी टैक्स और इंश्योरेंस ने बढ़ाया दबाव
बुजुर्ग घर मालिकों के लिए सिर्फ मॉर्गेज ही खर्च नहीं है। प्रॉपर्टी टैक्स, होम इंश्योरेंस, मरम्मत और यूटिलिटी बिल भी लगातार आर्थिक दबाव बढ़ा रहे हैं।
Harvard Joint Center for Housing Studies की 2026 रिपोर्ट के मुताबिक, 2019 से 2025 के बीच प्रॉपर्टी टैक्स में 31 प्रतिशत की बढ़ोतरी हुई, जबकि औसत मासिक होम इंश्योरेंस प्रीमियम में 72 प्रतिशत का उछाल आया।
इसका सीधा असर उन बुजुर्गों पर पड़ सकता है जिनकी आय मुख्य रूप से Social Security, पेंशन या सीमित बचत पर निर्भर है।
घर बेचकर छोटा घर लेना भी आसान नहीं
सैद्धांतिक रूप से किसी बुजुर्ग घर मालिक के लिए बड़े घर को बेचकर छोटे और सस्ते घर में जाना एक विकल्प हो सकता है। इससे घर में जमा इक्विटी का कुछ हिस्सा नकदी में बदला जा सकता है।
लेकिन यह रास्ता हमेशा आसान नहीं है। अमेरिका के कई इलाकों में किफायती घरों की उपलब्धता सीमित है और घर खरीदने की लागत भी काफी बढ़ी हुई है। Harvard JCHS के मुताबिक, 2025 के अंत में अमेरिका में औसत कीमत वाले घर पर मासिक भुगतान करीब 3,100 डॉलर था, जो 2020 की शुरुआत में लगभग 1,700 डॉलर था।
इस वजह से कुछ बुजुर्ग अपने मौजूदा घर में ही बने रहने को मजबूर हो सकते हैं, भले ही उस घर का रखरखाव महंगा हो।
किराए पर रहने वाले बुजुर्गों की चुनौती और बड़ी
जिन वरिष्ठ नागरिकों के पास अपना घर नहीं है, उनके सामने अलग समस्या है। उनके पास Housing Equity का विकल्प ही नहीं होता।
Harvard JCHS के अनुसार, 2024 में अमेरिका के लगभग 49 प्रतिशत किराएदार परिवार अपनी आय का 30 प्रतिशत से ज्यादा हिस्सा आवास पर खर्च कर रहे थे और करीब 26 प्रतिशत गंभीर आवासीय लागत बोझ का सामना कर रहे थे।
सीमित और तय आय वाले बुजुर्गों के लिए बढ़ता किराया आर्थिक सुरक्षा को और कमजोर कर सकता है।
मेडिकल और Long-Term Care खर्च भी बड़ी वजह
उम्र बढ़ने के साथ स्वास्थ्य संबंधी खर्च बढ़ने की संभावना रहती है। Medicare जैसी स्वास्थ्य सुविधाएं होने के बावजूद कई वरिष्ठ नागरिकों को अपनी जेब से भी खर्च करना पड़ता है।
लंबे समय तक देखभाल यानी Long-Term Care की जरूरत पड़ने पर खर्च और बढ़ सकता है। ऐसे मामलों में कुछ परिवार अपनी Home Equity का इस्तेमाल करते हैं, जिससे भविष्य में बच्चों या अन्य वारिसों के लिए छोड़ी जाने वाली संपत्ति कम हो सकती है।
आने वाले वर्षों में संपत्ति का बड़ा हस्तांतरण
अमेरिका में आने वाले दशकों में एक बड़े पैमाने पर संपत्ति अगली पीढ़ी को हस्तांतरित होने की उम्मीद है। लेकिन विशेषज्ञों द्वारा रेखांकित समस्या यह है कि संपत्ति का बड़ा हिस्सा अपेक्षाकृत संपन्न परिवारों के पास केंद्रित है।
इसलिए यह मान लेना कि अमेरिका की पूरी बुजुर्ग आबादी आर्थिक रूप से सुरक्षित है क्योंकि उसके पास घर या अन्य संपत्ति है, सही तस्वीर नहीं देता।
‘House-Rich, Cash-Poor’ क्यों?
घर की कीमत: ज्यादा
नकद आय: सीमित
मेडिकल खर्च: बढ़ता दबाव
प्रॉपर्टी टैक्स: बढ़ती लागत
होम इंश्योरेंस: तेज वृद्धि
किराया: किराएदार बुजुर्गों के लिए बड़ा बोझ
यही अंतर अमेरिका के बुजुर्गों के बीच एक ऐसी आर्थिक स्थिति पैदा कर रहा है जिसमें किसी व्यक्ति के पास संपत्ति तो है, लेकिन उस संपत्ति को रोजमर्रा की जरूरतों के लिए तुरंत इस्तेमाल करना आसान नहीं है।
यानी अमेरिका में सवाल सिर्फ यह नहीं है कि बुजुर्गों के पास कितनी संपत्ति है, बल्कि यह भी है कि उस संपत्ति से उनके पास हर महीने खर्च करने के लिए कितनी वास्तविक नकदी बचती है।