
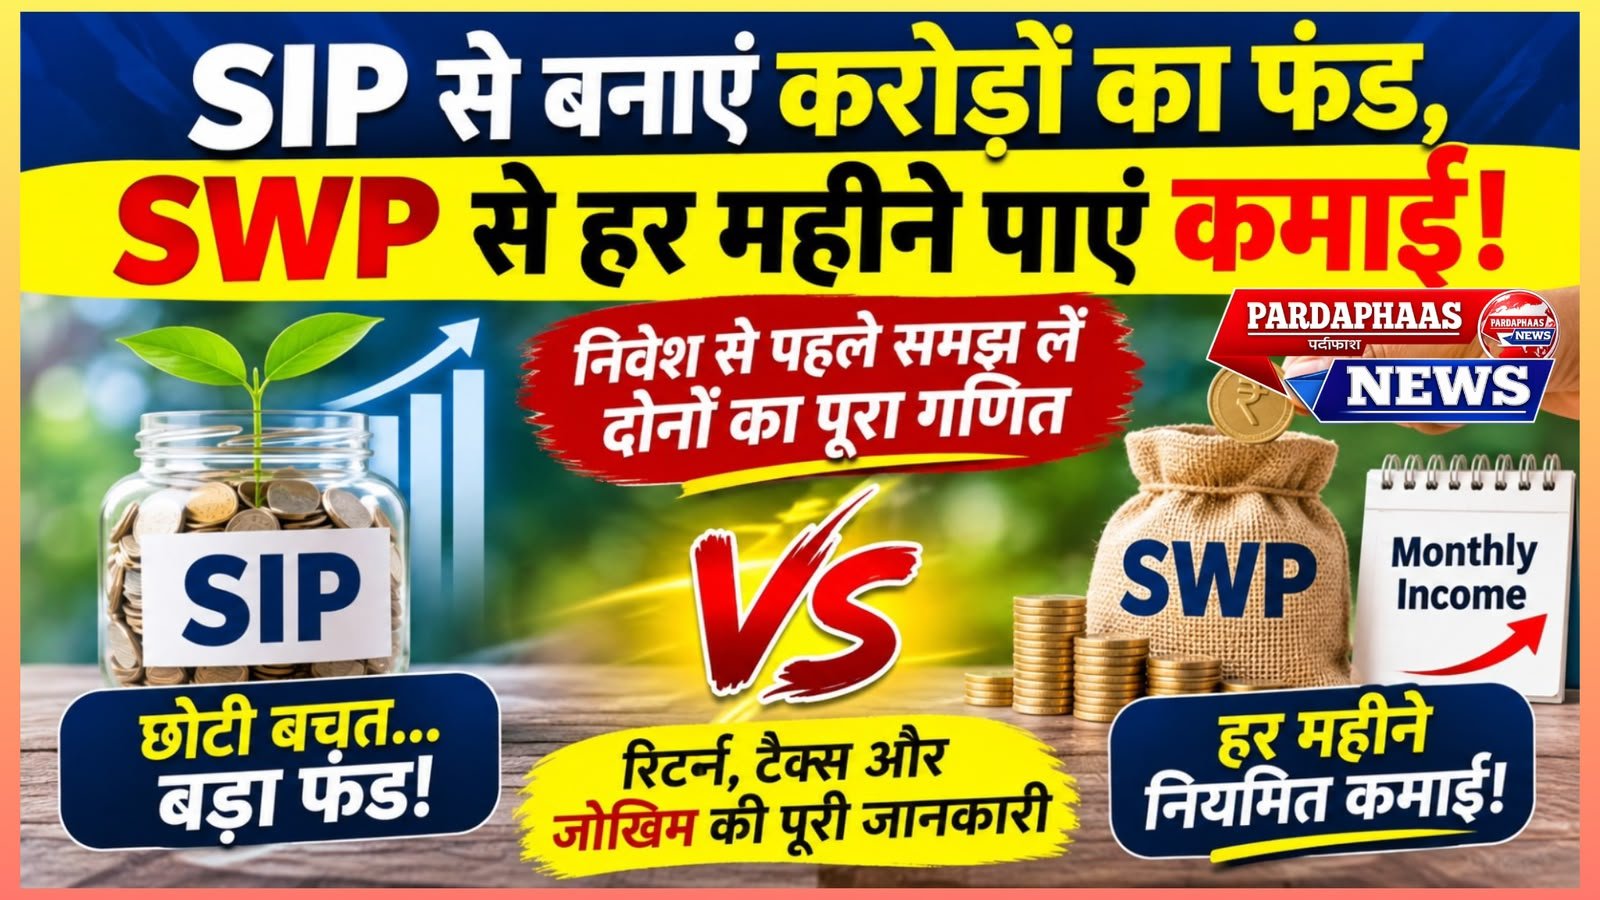
म्यूचुअल फंड में निवेश की दुनिया में दो शब्द ऐसे हैं, जिनका जिक्र अक्सर होता है- SIP और SWP। पहली नजर में दोनों एक जैसे लग सकते हैं, लेकिन इनका मकसद बिल्कुल अलग है। SIP जहां छोटी-छोटी रकम जोड़कर भविष्य के लिए बड़ा फंड तैयार करने का रास्ता दिखाती है, वहीं SWP उसी जमा पूंजी से नियमित आमदनी हासिल करने का जरिया बनती है। आसान भाषा में कहें तो SIP पैसे को निवेश करने का तरीका है और SWP निवेश से पैसा निकालने की रणनीति। यही वजह है कि नौकरीपेशा लोगों से लेकर कारोबारियों और रिटायरमेंट की तैयारी कर रहे लोगों तक, हर किसी के लिए इन दोनों विकल्पों की जानकारी जरूरी हो जाती है।
लेकिन सवाल यह है कि आखिर SIP और SWP में कौन ज्यादा फायदेमंद है? क्या हर महीने 5,000 रुपये की SIP करके लाखों-करोड़ों का फंड बनाया जा सकता है? क्या 15 लाख रुपये निवेश करके हर महीने 15,000 रुपये की नियमित आमदनी हासिल की जा सकती है? और क्या SWP के जरिए पैसा निकालते रहने के बावजूद आपका निवेश बढ़ता रह सकता है? इन सवालों का जवाब समझने के लिए दोनों योजनाओं का काम करने का तरीका, जोखिम, रिटर्न और टैक्स का गणित जानना जरूरी है।
SIP क्या है? छोटी बचत से बड़ा फंड बनाने का तरीका
SIP यानी सिस्टमैटिक इन्वेस्टमेंट प्लान। यह म्यूचुअल फंड में निवेश करने का ऐसा तरीका है, जिसमें निवेशक एक निश्चित अंतराल पर तय रकम निवेश करता है। आमतौर पर लोग हर महीने SIP के जरिए निवेश करना पसंद करते हैं। इसमें निवेशक अपनी पसंद की म्यूचुअल फंड स्कीम, निवेश की रकम और तारीख निर्धारित करता है। इसके बाद बैंक खाते से तय रकम अपने आप कटकर संबंधित म्यूचुअल फंड में निवेश हो जाती है।
उदाहरण के तौर पर समझिए कि कोई व्यक्ति हर महीने 5,000 रुपये की SIP शुरू करता है। इस तरह वह एक साल में 60,000 रुपये और पांच साल में कुल 3 लाख रुपये निवेश करेगा। अब अगर संबंधित फंड अच्छा प्रदर्शन करता है, तो निवेश की रकम पर बाजार के प्रदर्शन के अनुसार रिटर्न भी मिल सकता है। हालांकि, यह समझना जरूरी है कि म्यूचुअल फंड में रिटर्न की कोई गारंटी नहीं होती।
SIP की सबसे बड़ी खासियत है कि इसमें बाजार का सही समय पकड़ने की जरूरत नहीं पड़ती। जब बाजार गिरता है तो फंड की NAV कम होने के कारण समान रकम में ज्यादा यूनिट मिलती हैं। वहीं बाजार चढ़ने पर उसी रकम में कम यूनिट खरीदी जाती हैं। लंबे समय तक नियमित निवेश करने से खरीद की औसत लागत संतुलित करने में मदद मिल सकती है। इसे रुपी कॉस्ट एवरेजिंग कहा जाता है।
इसके अलावा SIP में कंपाउंडिंग का फायदा भी मिलता है। यानी निवेश पर मिलने वाला रिटर्न आगे चलकर अतिरिक्त रिटर्न कमाने की क्षमता पैदा करता है। जितनी लंबी अवधि तक निवेश जारी रखा जाता है, कंपाउंडिंग का असर उतना ही महत्वपूर्ण हो सकता है। हालांकि, वास्तविक परिणाम निवेश की अवधि, फंड के प्रदर्शन और बाजार की परिस्थितियों पर निर्भर करेंगे।
SWP क्या है? जमा पूंजी को नियमित आमदनी में बदलने का तरीका
अब बात करते हैं SWP की। इसका पूरा नाम सिस्टमैटिक विथड्रॉल प्लान है। जहां SIP में हर महीने पैसा निवेश किया जाता है, वहीं SWP में म्यूचुअल फंड से तय अंतराल पर पैसा निकाला जाता है।
यह विकल्प खासतौर पर उन लोगों के लिए उपयोगी हो सकता है, जिन्होंने पहले से म्यूचुअल फंड में एक बड़ा कॉर्पस तैयार कर लिया है और अब उससे नियमित आमदनी चाहते हैं। रिटायरमेंट के बाद खर्च चलाने वाले लोगों के लिए SWP एक उपयोगी विकल्प बन सकता है।
इसे एक उदाहरण से समझिए। मान लीजिए किसी निवेशक ने म्यूचुअल फंड में 15 लाख रुपये जमा किए हैं। अब उसे हर महीने अपने घरेलू खर्चों के लिए 15,000 रुपये की जरूरत है। ऐसे में वह SWP शुरू कर सकता है। इसके तहत फंड हाउस हर महीने निर्धारित रकम के बराबर यूनिट्स बेचता है और पैसा निवेशक के बैंक खाते में भेज देता है।
यहां एक महत्वपूर्ण बात समझने की जरूरत है। SWP में हर महीने मिलने वाली रकम को फंड की तरफ से मिलने वाला ब्याज या गारंटीड मुनाफा नहीं समझना चाहिए। दरअसल, इसमें निवेशक की म्यूचुअल फंड यूनिट्स बेची जाती हैं और उसी बिक्री से पैसा मिलता है। बाकी बची हुई यूनिट्स फंड में निवेशित रहती हैं। अगर बाजार और फंड का प्रदर्शन अच्छा रहता है तो शेष निवेश का मूल्य बढ़ सकता है। लेकिन बाजार गिरने पर निवेश की कुल वैल्यू कम भी हो सकती है।
SWP की एक और सुविधा यह है कि निवेशक अपनी जरूरत के हिसाब से निकासी की रकम बदल सकता है। जरूरत पड़ने पर इसे रोकना भी संभव है। इस तरह यह नियमित कैश फ्लो की योजना बनाने में मदद करता है।
SIP और SWP में आखिर कितना बड़ा अंतर है?
दोनों योजनाओं का सबसे बड़ा अंतर इनके उद्देश्य में है। SIP का इस्तेमाल भविष्य के लिए संपत्ति बनाने में होता है, जबकि SWP का इस्तेमाल पहले से तैयार संपत्ति से नियमित पैसा प्राप्त करने में किया जाता है।
SIP में निवेशक हर महीने पैसा लगाता है और बदले में म्यूचुअल फंड की यूनिट्स खरीदता है। इसके उलट SWP में निवेशक अपनी मौजूदा यूनिट्स का कुछ हिस्सा बेचकर पैसा प्राप्त करता है।
SIP आमतौर पर नौकरीपेशा लोगों, युवा निवेशकों और लंबी अवधि के लक्ष्य रखने वालों के लिए उपयोगी हो सकती है। वहीं SWP उन लोगों के लिए बेहतर विकल्प हो सकता है, जिन्हें नियमित अंतराल पर अपने निवेश से पैसा चाहिए।
| आधार | SIP | SWP |
|---|---|---|
| पूरा नाम | Systematic Investment Plan | Systematic Withdrawal Plan |
| उद्देश्य | निवेश और पूंजी निर्माण | नियमित निकासी |
| पैसे का प्रवाह | बैंक से म्यूचुअल फंड में | म्यूचुअल फंड से बैंक खाते में |
| यूनिट्स | खरीदी जाती हैं | बेची जाती हैं |
| उपयोग | भविष्य के लक्ष्य | नियमित खर्च और रिटायरमेंट |
| जोखिम | बाजार के उतार-चढ़ाव का जोखिम | बाजार और पूंजी घटने का जोखिम |
रिटर्न का गणित: क्या SWP में पैसा निकालने के बाद भी बढ़ सकता है निवेश?
यह सवाल बहुत से निवेशकों के मन में रहता है कि अगर हर महीने म्यूचुअल फंड से पैसा निकाला जाए तो क्या बची हुई रकम बढ़ सकती है? इसका जवाब है- हां, ऐसा संभव है, लेकिन इसकी कोई गारंटी नहीं है।
मान लीजिए किसी व्यक्ति के पास 15 लाख रुपये का म्यूचुअल फंड निवेश है और वह हर महीने 15,000 रुपये निकालता है। सालभर में उसकी कुल निकासी 1.80 लाख रुपये होगी। अगर इस दौरान निवेश का रिटर्न अच्छा रहता है तो निकासी के बाद भी शेष फंड का मूल्य कुछ हद तक बना रह सकता है या बढ़ सकता है।
लेकिन अगर बाजार लगातार कमजोर रहता है और निवेशक नियमित रूप से पैसा निकालता रहता है, तो उसके फंड की वैल्यू तेजी से घट सकती है। खासतौर पर बाजार में गिरावट के दौरान यूनिट्स बेचने से भविष्य में बाजार की रिकवरी का फायदा उठाने के लिए कम यूनिट्स बचती हैं। इसे रिटर्न के क्रम का जोखिम यानी सीक्वेंस ऑफ रिटर्न रिस्क कहा जाता है।
इसलिए SWP शुरू करते समय केवल यह देखना पर्याप्त नहीं है कि निवेश पर कितना रिटर्न मिल रहा है। यह भी देखना जरूरी है कि हर महीने कितनी रकम निकाली जा रही है और वह निकासी कुल निवेश के मुकाबले कितनी है।
टैक्स का गणित भी समझ लें, वरना मुनाफे पर पड़ सकता है असर
SIP और SWP में टैक्स को लेकर भी निवेशकों को भ्रम रहता है। सबसे पहले यह समझना जरूरी है कि SIP में पैसा निवेश करते समय आमतौर पर कैपिटल गेन्स टैक्स नहीं लगता। टैक्स की स्थिति तब बनती है जब निवेशक अपनी म्यूचुअल फंड यूनिट्स बेचता है।
SWP में हर निकासी के दौरान कुछ यूनिट्स बेची जाती हैं। ऐसे में पूरी निकाली गई रकम पर टैक्स नहीं लगता, बल्कि बेची गई यूनिट्स से जुड़े लाभ यानी कैपिटल गेन्स पर लागू नियमों के अनुसार टैक्स लगाया जाता है।
यह टैक्स इस बात पर निर्भर करता है कि निवेश इक्विटी फंड में है या डेट फंड में और यूनिट्स कितने समय तक रखी गई थीं। इक्विटी और डेट म्यूचुअल फंड के लिए टैक्स के नियम अलग-अलग हैं। इसलिए SWP शुरू करने से पहले टैक्स की गणना समझना जरूरी है।
कई परिस्थितियों में एकमुश्त बड़ी रकम निकालने के बजाय जरूरत के हिसाब से SWP के जरिए निकासी करने से टैक्स की बेहतर योजना बनाने में मदद मिल सकती है। हालांकि, इसे हर निवेशक के लिए हमेशा टैक्स बचाने वाला विकल्प नहीं माना जा सकता।
जोखिम के बीच कौन सा विकल्प चुनना समझदारी होगी?
SIP और SWP में से कौन बेहतर है, इसका फैसला किसी एक योजना को अच्छा या खराब बताकर नहीं किया जा सकता। यह पूरी तरह निवेशक की जरूरत, उम्र, आमदनी, वित्तीय लक्ष्य और जोखिम उठाने की क्षमता पर निर्भर करता है।
अगर आपकी नियमित नौकरी या कारोबार से आमदनी हो रही है और आप बच्चों की पढ़ाई, घर खरीदने, भविष्य की जरूरतों या रिटायरमेंट के लिए पूंजी बनाना चाहते हैं तो SIP उपयोगी विकल्प हो सकती है। इसमें छोटी रकम से शुरुआत करके लंबे समय तक निवेश जारी रखा जा सकता है।
दूसरी तरफ, अगर आपने पहले से पर्याप्त निवेश कर रखा है और अब हर महीने एक निश्चित रकम की जरूरत है तो SWP पर विचार किया जा सकता है। रिटायरमेंट के बाद पेंशन के अतिरिक्त आमदनी के स्रोत के रूप में यह उपयोगी हो सकता है।
हालांकि, SWP में निकासी की रकम इतनी ज्यादा नहीं रखनी चाहिए कि आपका मूल निवेश तेजी से खत्म होने लगे। इसके लिए खर्च, महंगाई, निवेश की अवधि और फंड के जोखिम को ध्यान में रखकर योजना बनाना जरूरी है।
SIP से शुरुआत और SWP पर समापन: समझदार निवेश की दो सीढ़ियां
असल में SIP और SWP एक-दूसरे के विरोधी नहीं, बल्कि एक-दूसरे के पूरक हैं। निवेशक अपनी कमाई के वर्षों में SIP के जरिए पूंजी तैयार कर सकता है और जरूरत पड़ने पर जीवन के अगले चरण में उसी निवेश से SWP के जरिए नियमित आमदनी हासिल कर सकता है।
यही निवेश की एक व्यवस्थित रणनीति हो सकती है। पहले कमाई का एक हिस्सा नियमित रूप से निवेश करके भविष्य के लिए फंड तैयार करना और फिर जरूरत के समय उसी फंड से योजनाबद्ध तरीके से पैसा निकालना।
लेकिन याद रखें, म्यूचुअल फंड बाजार के जोखिमों के अधीन हैं। SIP हो या SWP, किसी में भी निश्चित रिटर्न या पूंजी सुरक्षित रहने की गारंटी नहीं है। इसलिए निवेश से पहले स्कीम के जोखिम, खर्च, टैक्स और अपनी वित्तीय जरूरतों का आकलन जरूर करें। जरूरत पड़ने पर वित्तीय सलाहकार की मदद लें।